脱离特定语境与限定条件,财务分析就是伪判断
种下1粒玉米,收获一根400粒的玉米棒,是不是1粒种子的投资收益率高达400倍呢?显示不可能,否则面朝土地背朝天的农民朋友都发了大财。种子只是农业种植中极小一部分的成本。从耕地、下种到除草、灌溉,再到化肥、农药、人工、农机,每一步都是成本;还要直面干旱、洪涝、虫害带来的减产风险。把全部成本扣除之后,剩下的才是真实收益。只看种子和最终产出,算出的400倍回报,只是纸上的数字游戏,和真实经营毫不相干。财务分析、投资分析也是同一个道理:孤立地分析一个财务指标,忽略它的前提、基数和业务背景,这样的分析就是伪分析、伪判断,其结论毫无意义。
01 高增长率陷阱:被低基数迷惑
一家企业今年营收同比暴涨300%,纸面数据看着爆发力极强。但如果上一年收入基数只有10元,今年收入40元,实际只多赚了30元。百分比数字非常亮眼,业务规模却没有实质突破。过低的基数催生的超高的增长率,参考价值极低。它不能直接等同于企业高速成长,更不代表业务已经跑通。评判一家公司的增长质量,不能只盯着增长速度,还要结合收入绝对规模和体量、市场份额,以及增长是否可持续。
02 低资产负债率陷阱:负债低不等于经营健康
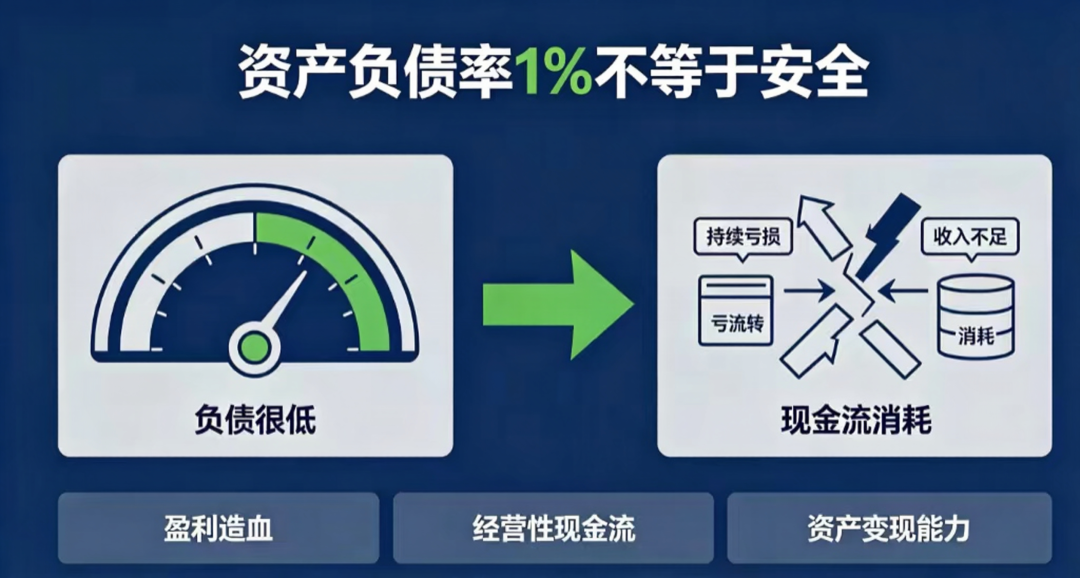
一家企业资产负债率只有1%,账面负债微乎其微,表面看偿债指标相当优秀。可如果这家企业持续亏损、几乎没有经营性流入,就算一分钱负债都没有,现金流也会不断耗尽,公司照样撑不了多久。就像一个没有车贷、没有房贷、零负债的穷光蛋,他的债务是零,但也没有稳定收入,你能说这样的穷光蛋债务压力很小、偿债能力很强吗?显然不能。没有债务,不代表有能力偿还;负债低,也不等于经营健康。判断偿债能力,核心要看三件事:能不能持续盈利造血、经营性现金流是否为正、资产能否及时变现。绝不能仅凭一个资产负债率就下结论。
03 不是指标错了,是你没看懂、没看透、没看全
每一项财务指标,都自带它的适用前提和限定条件。增长率,要看基数大小;偿债指标,要看盈利与现金流;利润率,要看完整的成本结构;回报率,要看全部投入项。任何一个数字被单独拎出来,都会失真。这不是指标本身有问题,而是你只截取了局部数据,一叶障目,不见泰山。真正可靠的做法,是把指标放回真实的业务场景里,结合基数、商业模式、成本全貌、现金流和行业环境,多维度交叉验证,再得出结论。结论可以保守,但不能建立在单指标上。看财报如此,做项目投资分析更是如此。宁可多花时间把条件看全,也不要让一个孤零零的指标数字,把你带进一个虚假的结论里。
来源:财务管理研究
重要声明:
本栏目的内容均来自网友分享,如果任何单位或个人认为内容涉嫌侵犯其合法权益,请及时向高顿继续教育反馈,
本文系作者授权高顿继续教育发表,未经许可不得转载。