由表及里寻找企业利润恶化的信号
老板最关心的就是"这个月赚了多少钱"。当看到利润表上越来越少的利润数字时,就会产生这样的疑问:这个月的收入增加了不少,但为什么利润反倒下降了,财务算对了吗?
作为财务人员,我们会向老板解释利润下降是因为这个月某项成本增加了,或是发生了某些大额费用,但这真的是利润下降的原因吗?
所有体现在财务数据上的变化,都只是结果。我们需要进一步挖掘业务和经营层面的原因,甚至考虑外部环境变化因素的影响,逐层深入来寻找利润恶化的信号。
表层:围绕利润的财务指标变化
利润下降 · 非经营性损益 · 净现比 · 营运效率 · 费用异常
由于财务数据体现的是经营的最终结果,所以财务指标的变化是利润恶化最显性的表现,是我们最容易捕捉到的表层信号。
信号一:利润下降
利润恶化最明显的信号就是利润率的降低,这里的利润可以是毛利、利润总额、营业利润、净利润和扣除非经营性损益的净利润,也可以是边际贡献、EBITDA、EBIT,可以依据情况选择一个或多个利润率进行比对分析。
关注不同层级的利润变化,能够看出企业目前主要的利润来源。边际贡献或毛利率情况较好,说明主业目前比较稳定;反之毛利出现下降,意味着主业发展出现问题。在主业缩减的情况下,企业想要维持净利率,可能会依赖于控制计提减值的口径和金额,或利用非经营性损益弥补利润等方式,以此提高净利。
信号二:非经营性损益过大
非经营性损益,简单来说就是在企业经营之外产生的、非持续性的损益。一般来说非经营性损益都是偶发的,但如果连续几年都出现在财务报表中且金额重大,那么就需要考虑这是否构成利润恶化的信号。
例如经营利润与投资收益出现反向补充,也就是经营利润较低的时候,投资收益很高,使得净利润变得好看。企业可能用出售子公司、专利技术等方式来获取大额投资收益,以此来保证净利润,但从长远角度来看,这种方法只是饮鸩止渴,不是持续获取收益的方式。
信号三:净现比下降
净现比就是经营现金净流量与净利润的比率,体现有多少净利润转化为现金。如果净现比过低,说明企业所获取的利润都是"纸面富贵",不具备支撑企业持续经营的资源和能力。
当企业缺乏资金时,还会产生一系列的举动来拖延或减少对外支付。例如企业年年有利润却长期不分红,不是股东不想要分红,而是企业没钱分红;应付账款的账期拉长,并不是企业对供应商的议价能力增强,而是资金压力大,供应商付款能拖就拖。
信号四:营运效率下降
营运效率的降低是导致企业缺钱的因素之一,需要结合收入的变化来进行分析。
应收账款的增速远超于收入增速,说明企业在用账期来换取收入,应收账款周转速度变慢,回款风险增加;存货增速超过收入增速,企业试图用大批量集中采购来压低采购成本,但存货消化需要时间,存货周转速度变慢,积压滞销风险增加。
信号五:费用异常
为了确保利润,一部分费用被压缩,与经营情况相背离。例如企业尚在成长期,还没有完全建立自己的竞争壁垒,管理层决定缩减研发支出,相当于牺牲企业的未来增长空间以换取当前的利润。
费用效率降低,花一样的钱却无法获取以往的效果:获客成本增加,同样营销投入的情况下产出下降,营销效率降低;人效下降,管理结构臃肿,人员出现冗余,产出不及预期。
利润和现金是整个数据传递的最终环节,想要挖掘深层信号,就需要沿着利润计算公式向上一步寻找,也就是对收入、成本以及资产进行分析。
深层:业务带来的数据变化
收入恶化 · 成本恶化 · 资产质量低
收入和成本的数据变化,其原因往往需要追溯到业务层面,只有找到问题的源头,才能确定解决方案,使经营得到改善。
收入恶化
收入恶化不仅仅是指收入下降,收入增速低于行业增速或竞争对手增速、收入增长停滞都属于恶化。想要找到收入恶化的原因,需要从价和量两方面进行分析。
价是指销售单价或是客单价,即使销量不变,价格下降也会导致收入恶化。价格调整通常与企业的定价策略和营销策略有关,面对竞争的主动降价、频繁进行促销活动,都会使价格降低,企业的议价能力在减弱。
量可以分为存量和增量,两者采用不同的指标进行分析:
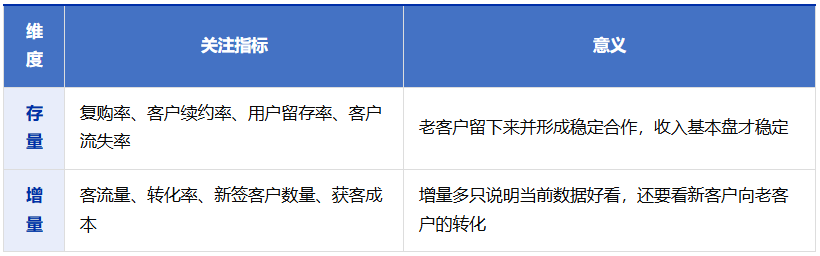
客户无法留存,未来的收入能见度下降,基本盘不稳定会导致收入恶化。增量方面,只有将增量转化为存量,才能为企业经营提供稳定的现金流,否则一边投入大量成本来获取新客户,一边老客户不断流失,短期合作会增加企业的收入压力。
成本恶化
原材料的成本上升,可能是供应商调整价格导致采购价格上涨,或者采购量下降使得无法获取原有的折扣,还可能是供需变化、政策限制等问题提升了供应商的议价能力。除去价格上涨,生产工人流动性增加导致生产过程中的损耗增加、原材料质量下降导致用量增加、生产管理不善使原材料出现额外损失等,也会提高原材料成本。
人工成本上涨,一方面是由于企业固定调薪、社保基数调整等变化带来的,另一方面员工流动性增加,导致企业需要不断进行招聘和培训,增加相关成本,同时新员工的薪资通常会高于老员工,也会拉升人力成本。人员频繁变更,新员工培训不到位或经验不足,生产消耗更多工时,人均产出下降,也会导致成本上涨。
人员冗余、产能利用率下降、订单量不足,导致生产经营效率降低,固定成本摊得不够薄,相关成本的投入产出降低。生产环节的问题还会推动质量成本上升,例如退货率增加、返修率提高、售后成本增加等。
资产质量低
企业持有资产的目的是为了利用资产来获取更多收益,可以从总资产收益率、总资产周转率和营业净利率三个指标来进行资产盈利分析。当总资产盈利能力下降时,需要进行资产质量分析。
过时或损毁的存货、无法收回的应收账款、虚高的商誉、被淘汰或无法变现的专利技术、无法继续使用的固定资产等,这些资产可能由于人为因素尚未进行处理,导致资产虚增,也是一种利润恶化的信号。
隐性:利润恶化的预警
报表之外,先于数据的信号
财务数据具有滞后性,当我们看到数据变化时,意味着事件已经发生。所以想要提前发现利润恶化的可能性,就需要关注一些隐藏在经营中的信号。
市场及客户方面
行业需求变化或是供需关系变化,会影响行业的竞争格局以及竞争激烈程度,客户需求收缩、供大于求会使行业竞争加剧。如果产品同质化严重,客户选择范围大,行业竞争就很可能引发价格战,企业议价能力减弱,只能被动接受降价,利润空间被压缩。
按照波特五力模型,竞争还需要关注替代品威胁以及潜在进入者威胁。客户需求变化可能导致替代品更具吸引力,行业壁垒低使得进入更容易,潜在进入者的威胁增加,行业竞争面临的对手变多,企业想要保持现有的利润变得更加困难。
国家新出台政策的限制、国际关系的变化、渠道政策变化,这些企业都无法控制和改变,但却会对经营产生重大影响。国际政策限制可能会使业务无法继续,需要考虑关停或是进行业务转型;国际关系变化会导致某些材料进口价格上涨或是受到限制,严重时会导致企业生产停滞,固定成本负担加重以致利润恶化;渠道政策变化会导致平台服务费或扣点上升、经销商要求更多的分成或返利、渠道回款速度变慢等,影响企业经营。
企业内部管理方面
企业的关键岗位、核心人才、管理层大量流失,将可能导致大客户流失、研发进度停滞、带来不必要的损失。同时人员变动还可能使员工士气低下,工作效率下降,离职率上升。当收入不及预期时,老板为了保证利润可能会盲目削减成本,例如裁员,同样会导致人才流失影响员工士气,进入恶性循环。
当现有业务增长进入瓶颈,企业会通过多领域开展业务来寻找新的收入增长点。这些新业务可能与企业当前业务完全没有关联,并且没有经过可行性分析就进行大量的并购或设立新公司。新业务会分散企业的资源,同时增加大量成本支出和资金占用,管理层可能无法兼顾这些业务发展,导致新业务失败,企业利润遭受损失。
如果是上市公司,出现高管频繁减持手中的股份,就需要警惕企业经营是否出现困难。因为只有内部人员才能掌握第一手信息,而现在高管明显对公司前景缺乏信心,所以才会着急变现。
粉饰财务报表
如果企业是上市公司,为了掩盖利润恶化的情况,可能会使用一些财务手段来粉饰报表数据、美化财务指标:
- 变更会计政策和会计估计例如延长折旧年限、降低坏账计提比例、忽视商誉减值风险等。
- Q4 集中进行交易出现收入激增、大额关联交易、费用延后报销等情况。
- 变卖资产、获取大额政府补贴增加其他收益和投资收益,利用非经常性损益来弥补利润缺口。
- 频繁更换会计师事务所或事务所出具非标准意见的审计报告,说明审计师对企业经营情况存疑,财务报表存在"水分"。
假如企业真的出现利润恶化,信号传递到财务数据时,其影响往往比我们从指标变化中看到的要大,解决起来也更加困难。所以财务人员需要具备一定的业务敏感度,加强与业务等一线部门的交流,通过非财务信息的变动来锁定利润恶化的信号,这样才能进行风险预警,提升财务价值。
最后
业务敏感性,从了解业务开始
想要提升业务敏感性,需要从了解业务开始:
- 企业生产什么产品、提供哪些服务?
- 目标客户群体有哪些?在哪些渠道或区域、采用何种方式经营?
- 不同渠道、不同经营方式带来的成本会有怎样的差异?
- 主要客户和主要供应商是谁?企业对上下游的议价能力如何?
- 主要的竞争对手是谁?相对于竞争对手的产品或服务,我方的优势是什么?
- 企业的利润从哪儿来?利润率是否高于行业水平?
了解这些基本信息,知道哪些发生了变化,我们才能判断这些变化将会引发财务数据怎样的变动。
来源:财务管理研究
重要声明:
本栏目的内容均来自网友分享,如果任何单位或个人认为内容涉嫌侵犯其合法权益,请及时向高顿继续教育反馈,
本文系作者授权高顿继续教育发表,未经许可不得转载。